- 苏州
- mr.liu@szhkj.cn
- 周一至周五:上午9点至下午5.30点

-
-

致电我们
18061996833
致电我们
18061996833我们将在2小时内回复您!
您好,个人转让非住房按照财产转让所得缴纳个人所得税,财产转让所得,按照一次转让财产的收入额减除财产原值和合理费用后的余额计算应纳税所得额,适用税率为20%。
个人转让房屋的个人所得税应税收入不含增值税,其取得房屋时所支付价款中包含的增值税计入财产原值,计算转让所得时可扣除的税费不包括本次转让缴纳的增值税。
您好,一、《中华人民共和国增值税法》(中华人民共和国主席令第四十一号)增值税法第三条所称服务,包括交通运输服务、邮政服务、电信服务、建筑服务、金融服务,以及信息技术服务、文化体育服务、鉴证咨询服务等生产生活服务。
国务院财政、税务主管部门提出货物、服务、无形资产、不动产的具体范围,报国务院批准后公布施行。
二、《财政部 税务总局关于增值税征税具体范围有关事项的公告》(财政部 税务总局公告2026年第9号)附件:销售服务、无形资产、不动产注释。
自2026年1月1日起施行。
您好,一、增值税税率:
(一)纳税人销售货物、加工修理修配服务、有形动产租赁服务,进口货物,除本条第二项、第四项、第五项规定外,税率为百分之十三。
(二)纳税人销售交通运输、邮政、基础电信、建筑、不动产租赁服务,销售不动产,转让土地使用权,销售或者进口下列货物,除本条第四项、第五项规定外,税率为百分之九:
1.农产品、食用植物油、食用盐;
2.自来水、暖气、冷气、热水、煤气、石油液化气、天然气、二甲醚、沼气、居民用煤炭制品;
3.图书、报纸、杂志、音像制品、电子出版物;
4.饲料、化肥、农药、农机、农膜。
(三)纳税人销售服务、无形资产,除本条第一项、第二项、第五项规定外,税率为百分之六。
(四)纳税人出口货物,税率为零;国务院另有规定的除外。
(五)境内单位和个人跨境销售国务院规定范围内的服务、无形资产,税率为零。
二、所称出口货物,是指向海关报关实际离境并销售给境外单位或者个人的货物,以及国务院规定的视同出口的货物。
境内单位或者个人跨境销售下列服务、无形资产,税率为零:
(一)向境外单位销售的完全在境外消费的研发服务、合同能源管理服务、设计服务、广播影视制作和发行服务、软件服务、电路设计和测试服务、信息系统服务、业务流程管理服务、离岸服务外包业务;
(二)向境外单位转让的完全在境外使用的技术;
(三)国际运输服务、航天运输服务、对外修理修配服务。
三、以上规定自2026年1月1日起施行。
您好,增值税纳税人(以下简称纳税人)年应征增值税销售额超过增值税法规定的小规模纳税人标准(以下简称规定标准)的,除以下两类情形外,应办理一般纳税人登记。
(一)不经常发生应税交易且主要业务不属于应税交易范围的非企业单位,选择按照小规模纳税人纳税的(以下简称选择按照小规模纳税人纳税);
(二)自然人。 其他应办理一般纳税人登记的情形,按国家税务总局有关规定执行。除《中华人民共和国增值税法实施条例》(中华人民共和国国务院令第826号)另有规定外,单位和个体工商户年应征增值税销售额超过小规模纳税人标准的,应当向主管税务机关办理一般纳税人登记,并自超过小规模纳税人标准的当期起按照一般计税方法计算缴纳增值税。小规模纳税人符合《中华人民共和国增值税法》(中华人民共和国主席令第四十一号)第九条第二款规定的,可以向主管税务机关办理一般纳税人登记,并自办理登记的当期起按照一般计税方法计算缴纳增值税。纳税人登记为一般纳税人后,不得转为小规模纳税人。自2026年1月1日起施行。请点击以下链接查看电子书之一般纳税人登记操作指引:http://m.ebook.12366edu.cn/e0286856e47248fbaf165488652976dc
您好,如您取得的是综合所得适用百分之三至百分之四十五的超额累进税率;如您取得的是经营所得适用百分之五至百分之三十五的超额累进税率;如您取得的是利息、股息、红利所得,财产租赁所得,财产转让所得和偶然所得,则适用比例税率,税率为百分之二十。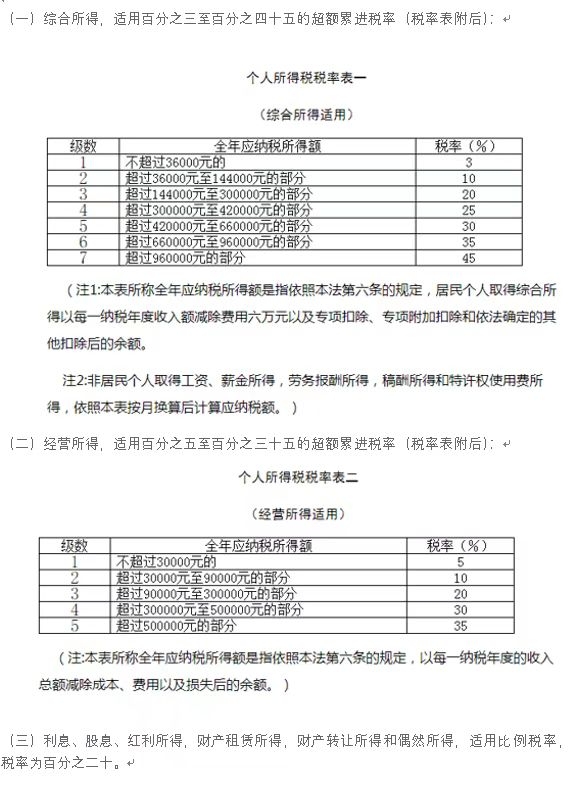
我们能为您做些什么?