- 苏州
- mr.liu@szhkj.cn
- 周一至周五 9:00-17:30

-
-

致电我们
18061996833
致电我们
18061996833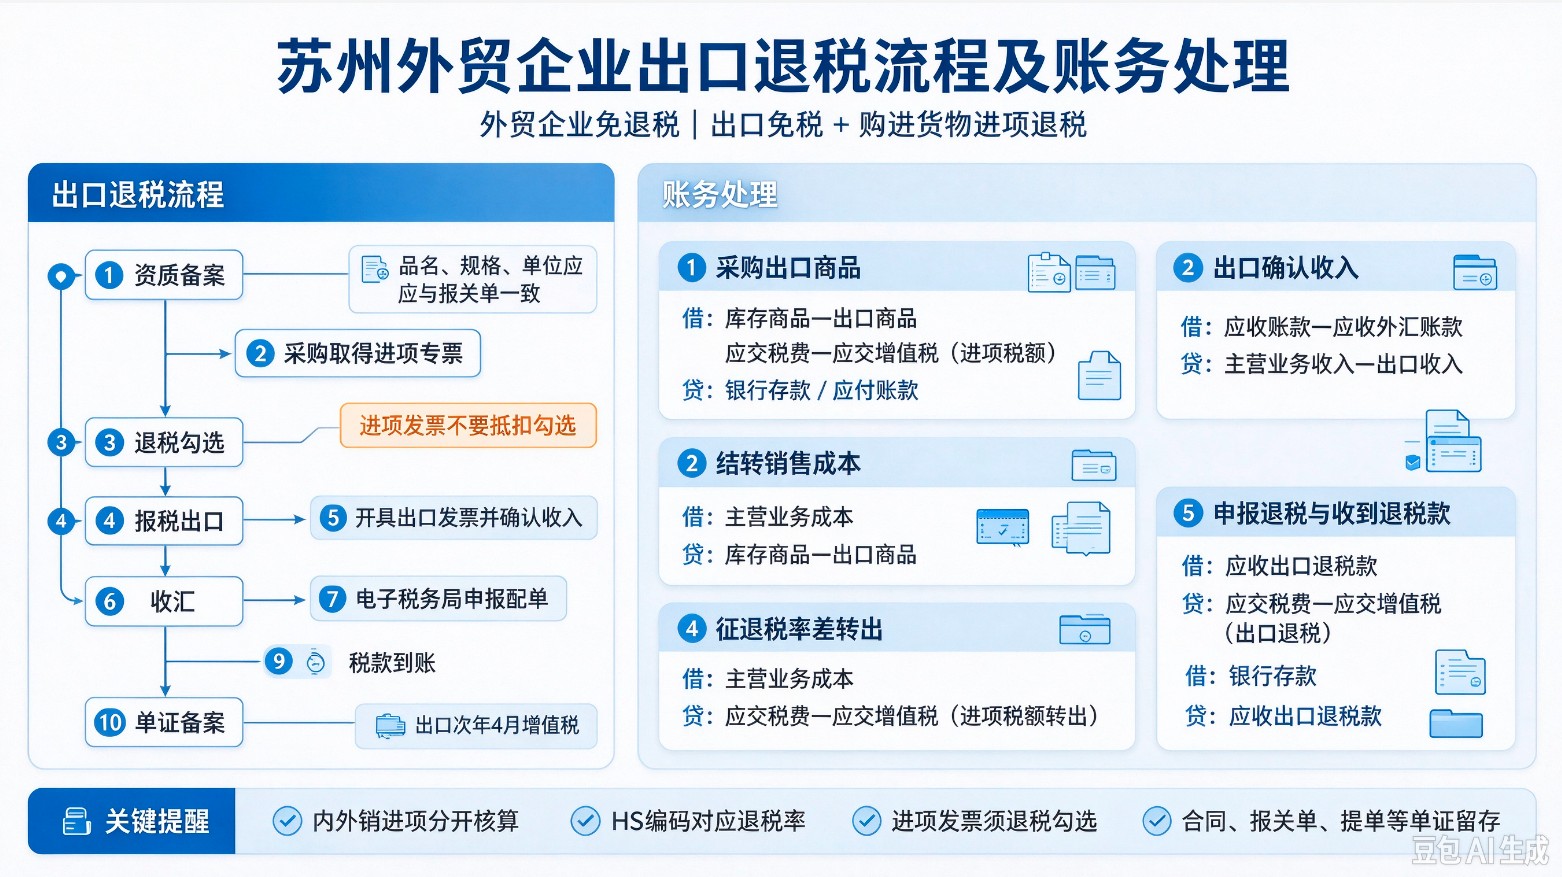
适用:苏州一般贸易外贸企业,免退税(出口免税,采购进项按规定退税)
前期资质备案办理进出口权、海关电子口岸;电子税务局【我要办税→出口退税管理→出口退(免)税备案】,备案类型:外贸企业免退税。一般纳税人资质,小规模只免税不退税。
采购货物,取得进项专票供应商开具增值税专用发票,品名、规格、单位必须和报关单一致;发票做【退税勾选】,不要抵扣勾选。
报关出口货物离境,单一窗口下载出口报关单;开具出口普通发票(外币折算人民币,按出口当月汇率);确认外销收入。
收汇收取外汇货款,留存银行收汇水单(视业务情况留存备查)。
退税申报(电子税务局)导入报关单数据,进项发票与报关单一对一配单,数据自检;无疑点提交正式申报,填报《外贸企业出口退税出口明细申报表》《进货明细申报表》国家税务总...。
税务审核税务机关审核,如有疑点配合核查;审核通过后,国库退税款直接打入企业对公账户。
单证备案合同、报关单、提单、装箱单、运输单据等资料归档留存,税局备查。
申报期限:货物报关出口次月起,次年 4 月增值税申报期前完成退税申报,逾期不得申报免退税中国财政杂...。
采购出口商品
借:库存商品-出口商品
    应交税费-应交增值税(进项税额)
贷:银行存款 / 应付账款
货物出口,确认外销收入
借:应收账款-应收外汇账款
贷:主营业务收入-出口收入(外币×记账汇率)
结转销售成本
借:主营业务成本
贷:库存商品-出口商品
计算征退税率差,进项税额转出(不能退税部分)
征退差 = 采购不含税金额 ×(征税率 − 退税率)
借:主营业务成本
贷:应交税费-应交增值税(进项税额转出)
申报退税,确认应收退税款
应收退税额 = 采购不含税金额 × 商品退税率
借:应收出口退税款
贷:应交税费-应交增值税(出口退税)
实际收到退税款
借:银行存款
贷:应收出口退税款
✅ 外贸企业内外销进项发票分开核算,外销进项不能抵扣内销销项; ✅ HS 编码决定退税率,报关前先核查退税率; ✅ 进项发票必须退税勾选,一旦抵扣勾选无法退税; ✅ 单证备案资料完整保存,税局抽查。