- 苏州
- mr.liu@szhkj.cn
- 周一至周五:上午9点至下午5.30点

-
-

致电我们
18061996833
致电我们
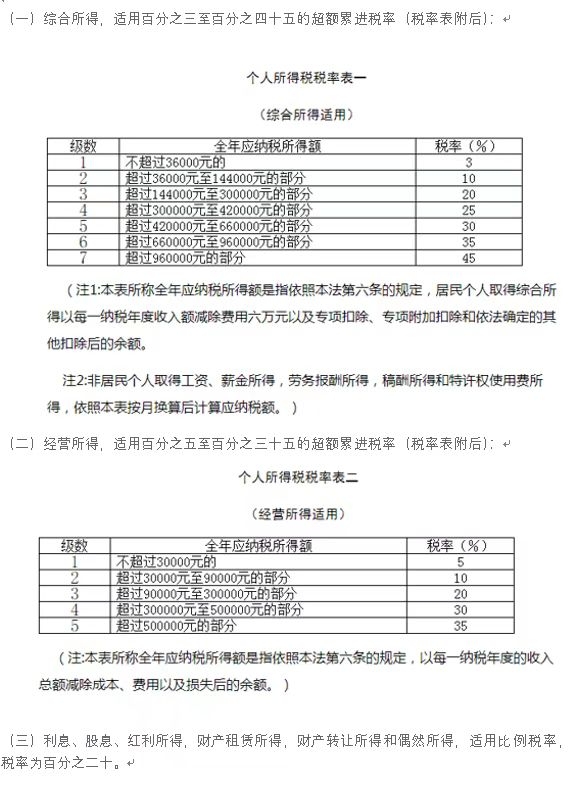
18061996833您好,个人转让非住房按照财产转让所得缴纳个人所得税,财产转让所得,按照一次转让财产的收入额减除财产原值和合理费用后的余额计算应纳税所得额,适用税率为20%。
个人转让房屋的个人所得税应税收入不含增值税,其取得房屋时所支付价款中包含的增值税计入财产原值,计算转让所得时可扣除的税费不包括本次转让缴纳的增值税。